Contato

Advocacia tributária empresarial · Maringá/PR

Recuperação de créditos tributários com segurança jurídica.

Identificação, habilitação e defesa de créditos federais de PIS, COFINS, IRPJ, CSLL e contribuições previdenciárias para empresas do Lucro Real, conduzidas por advogado tributarista e contador.

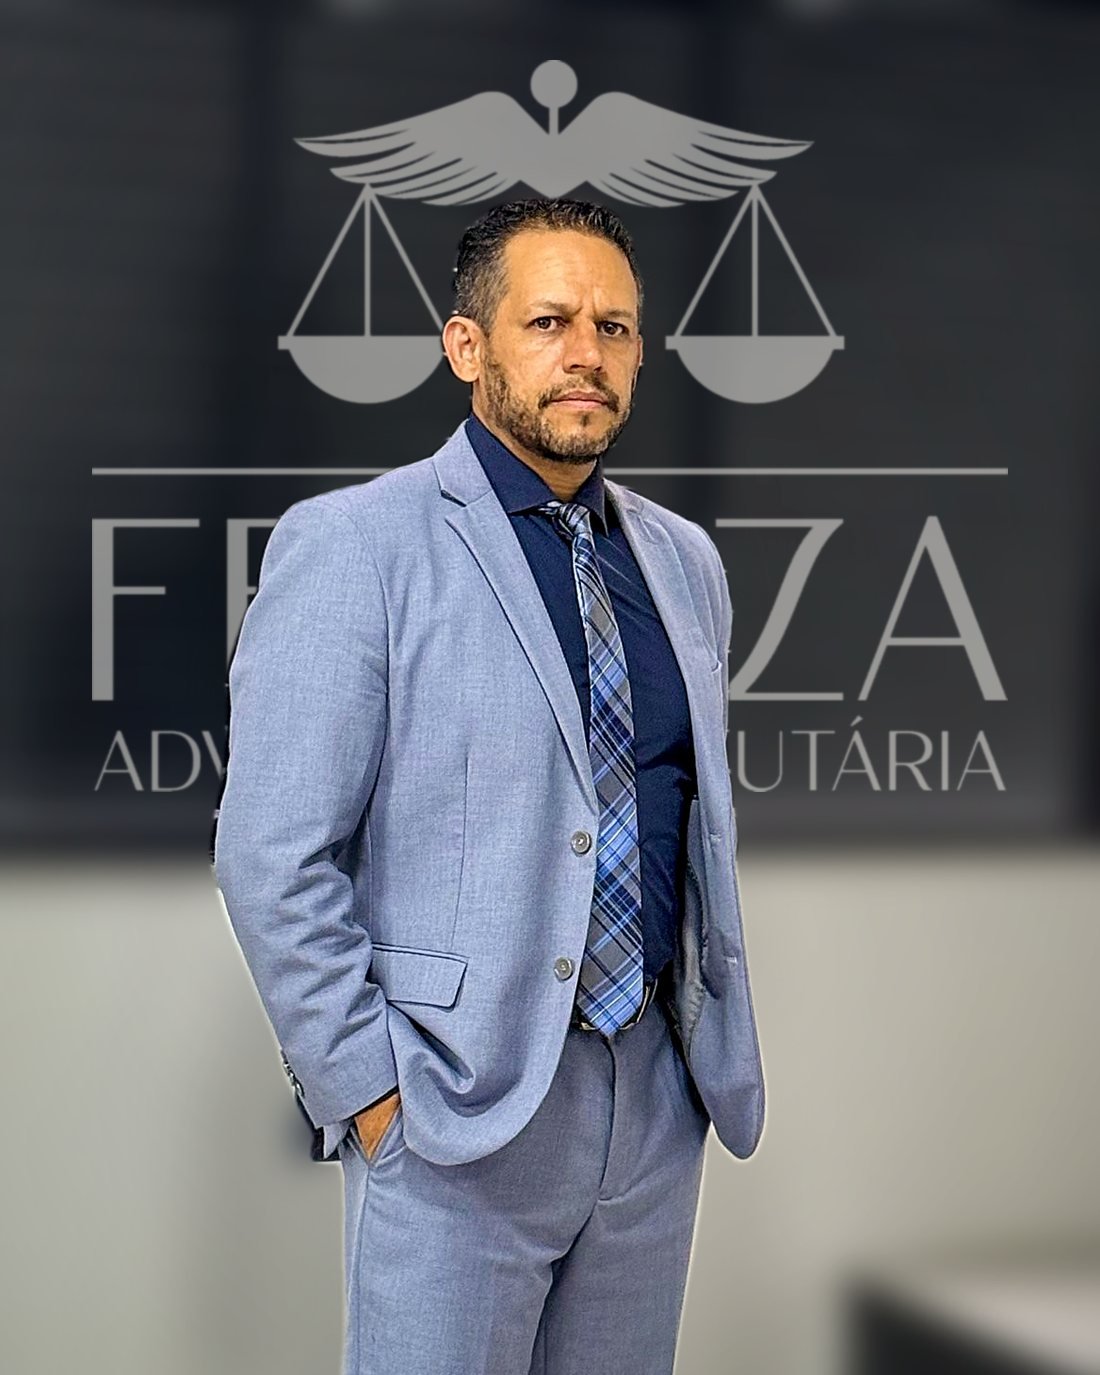
Henrique Feitoza da Silva no escritório em Maringá
Henrique Feitoza da SilvaOAB/PR 123.097 · CRC/PR 052640/O-1
Advocacia
OAB/PR 123.097Feitoza Sociedade Individual de Advocacia
Contabilidade
CRC/PR 052640/O-1Bacharel em Ciências Contábeis · UEM
Auxiliar da Justiça
CAJU/TJPRPerito contábil e administrador judicial
Sede
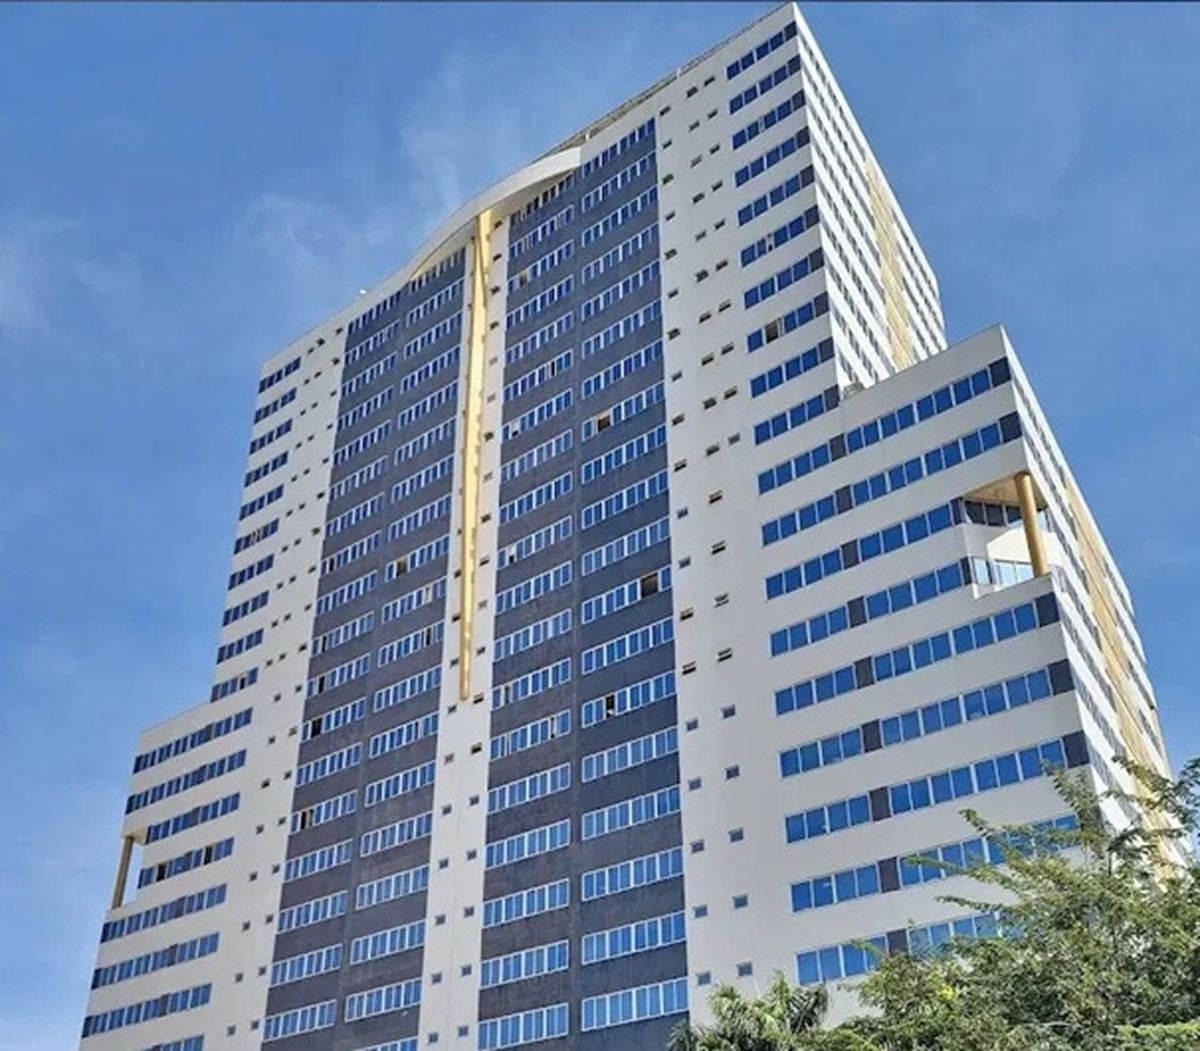
Ed. New Tower PlazaNovo Centro · Maringá/PR
Advogado em atendimento no escritório

O escritório

Uma banca tributária que fala a língua da controladoria.

A Feitoza Advocacia Tributária dedica-se ao direito tributário empresarial, com foco na identificação, na habilitação e no efetivo aproveitamento de créditos próprios da atividade da empresa.

A tese jurídica nasce da leitura direta da escrituração fiscal, e não de uma formulação genérica aplicada a qualquer contribuinte.

A direção técnica é exercida por profissional com dupla habilitação, advogado e contador. O trabalho parte da EFD-Contribuições, da ECF, da ECD, da DCTFWeb e dos documentos fiscais eletrônicos, e resulta em memória de cálculo que a controladoria audita linha a linha.

O escritório conta com equipe interna multidisciplinar, com profissionais das áreas jurídica e contábil, apta ao atendimento presencial e à realização de diligências. Em demandas de outros estados, atua em parceria com escritórios de São Paulo e do Rio de Janeiro.
Áreas de atuação

Frentes de atuação do escritório

Recuperação de créditos, contencioso, regularização de passivo e validação técnica de trabalhos de terceiros. Cada tese só é proposta quando a base fática estiver demonstrada na escrituração e o risco de glosa for controlável.

PIS · COFINS

Insumos na não cumulatividade

Revisão do creditamento sobre bens e serviços pelos critérios de essencialidade e relevância, alcançando itens historicamente desconsiderados.

Leis 10.637/2002 e 10.833/2003, art. 3º · STJ, Tema 779 (REsp 1.221.170/PR) · PN COSIT 5/2018

PIS · COFINS

ICMS e ICMS-ST na base das contribuições

Exclusão do ICMS destacado das bases de cálculo, observada a modulação, e recuperação pelo substituído do PIS/COFINS sobre o ICMS-ST embutido no custo.

STF, Tema 69 (RE 574.706) · STJ, Tema 1.125

NCM · CST · CFOP

Mapeamento de créditos por produto

Cruzamento item a item para identificar receitas monofásicas, de alíquota zero, suspensas ou isentas tributadas indevidamente na revenda.

Leis 10.147/2000, 10.485/2002 e 10.865/2004 · Tabelas 4.3.10 e 4.3.11 da EFD-Contribuições

IRPJ · CSLL · CPRB

Saldo negativo e contribuição sobre a receita

Apuração e restituição de saldo negativo, revisão da ECF e do Lalur, retenções na fonte não aproveitadas e base de cálculo da CPRB.

Lei 9.430/1996, arts. 6º e 74 · Lei 12.546/2011, arts. 7º a 9º

Contencioso

Defesa administrativa e judicial

Manifestação de inconformidade, impugnação, recurso voluntário ao CARF, mandado de segurança, repetição de indébito e defesa em execução fiscal.

Decreto 70.235/1972 · Lei 12.016/2009 · Lei 6.830/1980

Passivo fiscal

Transação e regularização

Negociação de débitos inscritos em dívida ativa, editais de transação da PGFN, revisão de CAPAG e regularização de empresas em recuperação judicial.

Lei 13.988/2020 · Lei 10.522/2002, art. 10-C · Lei 11.101/2005

Compliance

Auditoria de procedimentos de consultoria tributária

Validação independente de créditos levantados e compensações realizadas por terceiros: fundamento legal, memória de cálculo, retificações e risco de glosa ou de multa isolada.

Lei 9.430/1996, art. 74, §§ 12 e 17 · Lei 8.212/1991, art. 89, § 10

Direito creditório

Viabilidade de créditos e precatórios

Avaliação da procedência e da liquidez de direitos creditórios e de precatórios: título, trânsito em julgado, cálculo, prazos e formas de utilização.

CF, art. 100, § 11 · ADCT, arts. 101 a 105 · IN RFB 2.055/2021 (habilitação de crédito judicial)

Método

Do diagnóstico ao monitoramento, um só responsável

O escritório executa todas as etapas da apropriação do crédito, do diagnóstico inicial ao acompanhamento do recebimento ou da compensação e ao monitoramento pelos cinco anos seguintes. Nenhum valor é compensado sem lastro documental e parecer.

  1. Diagnóstico inicial

    Acordo de confidencialidade, procuração eletrônica no e-CAC de escopo restrito e leitura da EFD-Contribuições, ECF, ECD, DCTFWeb e XML do último quinquênio.

  2. Apuração e parecer

    Apuração por competência, atualização pela taxa SELIC (Lei 9.250/1995, art. 39, § 4º) e parecer com ementa, fundamentos e conclusão, acompanhado de memória de cálculo aberta. A decisão de prosseguir é sempre da empresa.

  3. Ajuste das obrigações acessórias

    Retificação da EFD-Contribuições, da ECF, da DCTFWeb e das demais declarações, para que a escrituração dê suporte ao crédito antes de qualquer pedido.

  4. Via administrativa ou judicial

    Requerimentos e PER/DCOMP Web (IN RFB 2.055/2021) ou, quando o perfil do crédito exige, mandado de segurança ou ação de repetição antes da compensação.

  5. Recebimento e compensação

    Acompanhamento do processamento, resposta a intimações e defesa em despacho decisório, manifestação de inconformidade e recurso ao CARF até o recebimento ou a compensação.

  6. Monitoramento por cinco anos

    Acompanhamento das compensações durante o prazo de homologação (Lei 9.430/1996, art. 74, § 5º), com resposta a eventuais revisões da Receita Federal.

Sigilo e LGPD. Todo o trabalho observa o sigilo profissional (Lei 8.906/1994, art. 34, VII) e a Lei 13.709/2018. Nenhuma retificação, transmissão ou compensação é feita sem concordância formal da empresa.

Análise de documentos fiscais Acesso aos sistemas da Receita Federal
Henrique Feitoza da Silva trabalhando na escrituração fiscal
Responsável técnico

Advogado

Henrique Feitoza da Silva

Advogado tributarista e contador

Advogado e contador com 21 anos de experiência em contabilidade, auditoria fiscal e direito tributário, titular da Feitoza Sociedade Individual de Advocacia, em Maringá/PR.

A dupla habilitação permite conduzir, no mesmo profissional, a leitura técnica dos números e a sua tradução jurídica. É credenciado no Cadastro de Auxiliares da Justiça do Tribunal de Justiça do Paraná como perito contábil e administrador judicial.

Formação em Direito
Bacharel pela Universidade Santa Maria da Glória (2024)
Formação contábil
Bacharel em Ciências Contábeis pela Universidade Estadual de Maringá (2005)
Registros
OAB/PR 123.097 · CRC/PR 052640/O-1
Credenciamento
CAJU/TJPR: perícia (contabilidade e auditoria) e administração judicial
Tribunais e sistemas
Projudi, PJe, eproc, e-SAJ, e-CAC, PER/DCOMP Web, DCTFWeb, Regularize
Escrituração digital
ECD, ECF, EFD-Contribuições e EFD ICMS/IPI

Prazo de recuperação

A janela de recuperação se fecha a cada mês.

O direito à restituição do tributo pago indevidamente extingue-se em cinco anos contados do pagamento (CTN, art. 168, I, c/c LC 118/2005, art. 3º). A cada mês sem levantamento, a competência mais antiga do quinquênio deixa de ser recuperável.

Com a Reforma Tributária, a CBS substitui o PIS e a COFINS a partir de 2027 (EC 132/2023, ADCT, art. 126; LC 214/2025). O indébito já constituído permanece recuperável no prazo quinquenal, mas a compensação com débitos próprios dessas contribuições deixa de existir com a sua extinção.

Conteúdo

Notas técnicas

Textos informativos sobre temas recorrentes da tributação federal. Não substituem a análise do caso concreto.

PIS · COFINS

O conceito de insumo depois do Tema 779

O STJ afastou a leitura restritiva das IN SRF 247/2002 e 404/2004 e fixou os critérios de essencialidade e relevância.

Ler a nota

No REsp 1.221.170/PR, julgado sob o rito dos repetitivos, o STJ declarou ilegais as instruções normativas que limitavam o crédito aos bens consumidos em contato direto com o produto.

Insumo passou a ser todo bem ou serviço essencial ou relevante para a atividade, aferido conforme o processo produtivo de cada contribuinte. A Receita Federal incorporou o entendimento no Parecer Normativo COSIT 5/2018.

A consequência prática é que o direito ao crédito depende de prova: descrição do processo e vínculo de cada item com a atividade, o que se demonstra a partir da escrituração.

Compensação

PER/DCOMP: o que acontece depois da transmissão

A compensação extingue o crédito tributário sob condição resolutória de ulterior homologação, no prazo de cinco anos.

Ler a nota

Nos termos do art. 74 da Lei 9.430/1996, a declaração de compensação extingue o débito sob condição resolutória. A Receita Federal tem cinco anos, contados da entrega, para homologá-la (§ 5º).

Contra o despacho que não homologa cabe manifestação de inconformidade, com efeito suspensivo, e recurso voluntário ao CARF (§§ 7º a 11).

A IN RFB 2.055/2021 disciplina o procedimento, inclusive as hipóteses em que a compensação é considerada não declarada, sem direito a recurso.

Reforma Tributária

Saldos credores de PIS e COFINS na transição para a CBS

O art. 378 da LC 214/2025 trata do aproveitamento dos saldos acumulados das contribuições extintas.

Ler a nota

A EC 132/2023 previu a extinção do PIS e da COFINS e a instituição da CBS a partir de 2027. A LC 214/2025, no art. 378, disciplinou o destino dos créditos escriturados até a extinção.

Os saldos regularmente apurados podem ser compensados com a CBS ou com outros tributos federais, ou ressarcidos em dinheiro, por meio do PER/DCOMP Web. O indébito de períodos anteriores continua sujeito ao prazo do art. 168 do CTN.

Para empresas do Lucro Real, revisar a escrituração antes da extinção das contribuições preserva as vias de aproveitamento.

Contato

Agende uma reunião

Atendimento presencial em Maringá e por videoconferência para empresas de todo o país. No primeiro contato, informe o regime de tributação e a atividade da empresa.

Telefone
(44) 99972-4131
E-mail
henrique77fs@gmail.com
Endereço
Edifício New Tower Plaza, Torre 2, Sala 708
Av. João Paulino Vieira Filho, 625
Novo Centro · Maringá/PR
Edifício New Tower Plaza, em Maringá
Edifício New Tower Plaza · Maringá